
Svátek má:
Sáva


Komentáře
Jan Bureš
ekonom
Inflace lehce zvolnila, příští rok vzroste
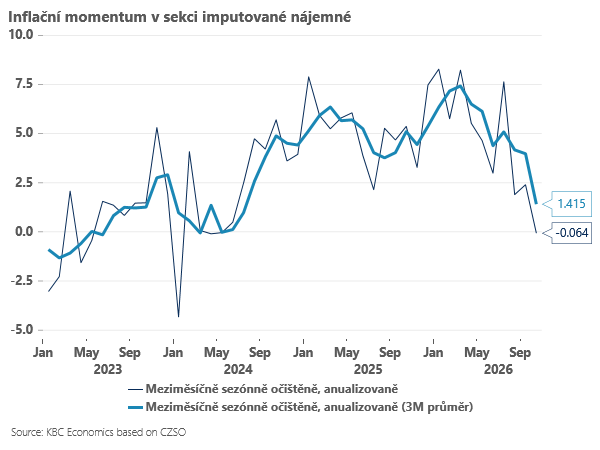
Inflace v říjnu i podle detailního odhadu lehce zvolnila z 2,5 % na 2,4 % (meziměsíčně +0,4 %). Na začátku roku 2027 ji však dražší energie a následně odeznívání efektu „levných potravin“ potáhnou výrazně vzhůru.Oproti září zlevnily pohonné hmoty (konkrétně nafta), což stáhlo dolů ceny v oddíle doprava. Zároveň zvolnil růst cen služeb, které byly v posledních čtvrtletích motorem znepokojivě vysoké jádrové inflace. V detailu je však bohužel patrné, že zvolnění ve službách není plošné. Týká se zejména tzv. imputovaného nájemného, které odráží slábnoucí dynamiku realitního trhu. Ostatní služby, jako pohostinství, ubytování nebo běžné nájemné, si drží zvýšené tempo růstu, které příliš nezaostává za současným růstem nominálních mezd v Česku. Jádrová inflace přesto v říjnu podle nás lehce zvolnila na 3 %. V nejbližších měsících zůstane stabilní. V příštím roce by pak měla spolu s postupným zpomalováním mzdové dynamiky velmi pozvolna odeznívat
V příštím roce však podle nás výrazně vzroste energetická inflace, protože předpokládáme dvouciferný růst cen plynu i elektřiny. Po letošním výrazném poklesu navíc opět porostou ceny potravin, zejména mléčných výrobků a masa. O kolik celková inflace nakonec vyskočí, bude záviset především na dalším vývoji cen plynu na světových trzích. Jejich růst na konci října do blízkosti 100 EUR/MWh byl velmi znepokojivý. Ve výsledku by znamenal víceméně naplnění našeho alternativního scénáře: inflaci v příštím roce v průměru kolem 4 % a potřebu, aby ČNB ještě dále utáhla měnové šrouby.
Vývoj po amerických volbách do Kongresu nicméně napětí zmírnil, přinesl energetickým trhům úlevu a vrátil do hry náš základní scénář. V něm podobně jako ČNB počítáme pro příští rok s průměrnou inflací lehce pod 3,5 % a s meziročním vrcholem kolem 4 %. V takovém scénáři nám nadále přijde pravděpodobnější stabilita sazeb, zvlášť pokud bude zvýšená jádrová inflace podle našich předpokladů pozvolna odeznívat. Současná úleva na energetických trzích se však může ukázat jako dočasná. Pak by byl další růst úrokových sazeb v roce 2027 bezesporu ve hře.
Jan Bureš


 |
 |


Pokud by se dnes konalo referendum o členství ČR v EU, jak byste hlasovali?
Zprávy Ruské síly postoupily v oblasti Belickoje, nedaleko Dobropolje Politika
 Babiš hledá další miliardy. Nové daně mohou zaplatit všichni Byznys
 Křetínský varuje před drahotou. Kde byly obavy při rekordních ziscích? Regiony
 Geopark Český ráj přijde o označení UNESCO Sport
 Rusko chce tresty pro Česko. Žádá přesun MS juniorů
Ruské síly postoupily v oblasti Belickoje, nedaleko Dobropolje PolitikaBabiš hledá další miliardy. Nové daně mohou zaplatit všichni ByznysKřetínský varuje před drahotou. Kde byly obavy při rekordních ziscích? RegionyGeopark Český ráj přijde o označení UNESCO SportRusko chce tresty pro Česko. Žádá přesun MS juniorů